Changes in 2027 Health Plans: What to Know Before Renewing Your Coverage.
By Zuleika Cevallos
“No matter what you do for a living, it is impossible to be financially independent if your family does not have access to healthcare,” said Felipe Pinzón, president of Hispanic Unity of Florida, during a forum hosted by Doral Family Journal and Miami Dade College.
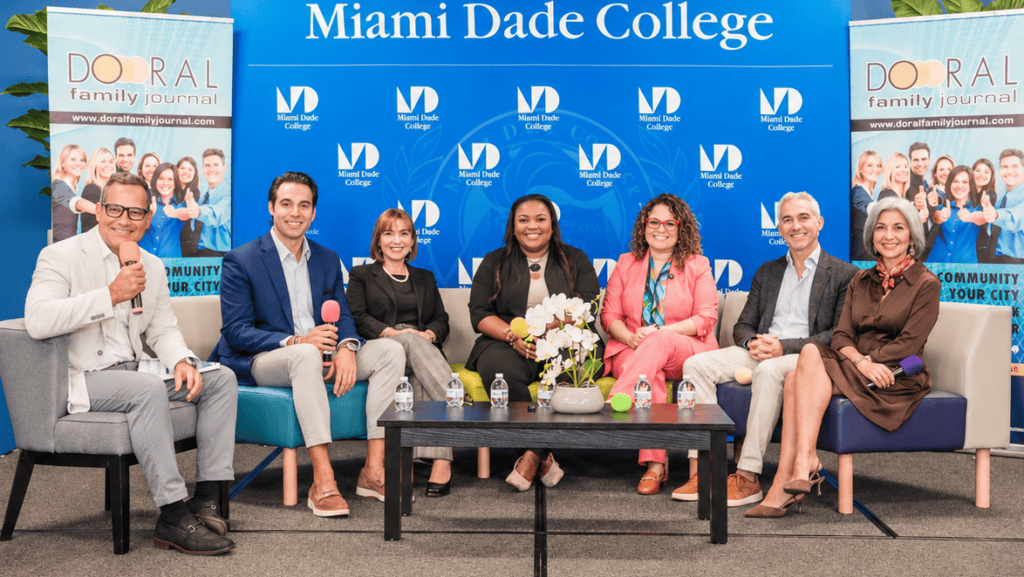 The event brought together insurance specialists, healthcare providers and community organizations to help families prepare for 2027 enrollment. Panelists included Ammer Cabrera (Madrinas Insurance), Lupe Bruneman (Advocate Health Advisors), Yadira Olaguiber (Florida PACE Centers), Sandra Ochoa (Vemax Insurance), Alberto Casuso (Sanitas Medical Center) and Ivonne Fernández (AARP Florida).
Key Challenges
Reduced enhanced federal assistance for Affordable Care Act (ACA) plans, commonly known as Obamacare, could raise premiums. Some families will receive less assistance or lose it altogether, depending on income and eligibility.
Ochoa warned that people losing premium tax credits could face much higher monthly payments. ACA open enrollment began Nov. 1, so she advised comparing available plans and confirming applicable deadlines.
Cabrera raised another concern for the Hispanic community: changes to eligibility requirements involving immigration status. She urged agents to guide people who no longer qualify for certain benefits toward other available options.
Under Medicare, some plans will close, merge or change their provider networks. “This year, Medicare has experienced major disruptions. No one should allow their policy to renew automatically without reviewing it,” Ochoa warned. Patients could keep the same insurer but discover in January that their doctors no longer accept their plans. She advised checking participating doctors, hospitals and covered medications. Medicare’s annual enrollment period ends Dec. 7.
Bruneman highlighted rising costs: the annual out-of-pocket cap for medications covered under Medicare Part D will increase from $2,100 in 2026 to $2,400 in 2027, or about 14.3%. She also advised reviewing Part B premiums, which many beneficiaries pay through deductions from Social Security benefits.
She noted that Extra Help is a federal program that assists people with limited income and resources in paying prescription drug costs. It is separate from Medicaid and has specific eligibility requirements.
For Olaguiber, choosing coverage means looking beyond premiums: “Who is my doctor? Who are my specialists? Which hospitals are in the network? What medications does my plan cover?” She also urged families to consider transportation to appointments and help at home.
Florida PACE offers comprehensive long-term care for people 55 and older who meet medical and financial eligibility criteria. Services may include healthcare, transportation and social activities to help older adults remain in their communities.
Fernández of AARP Florida linked healthcare access to financial security. She highlighted prescription drug costs, including the role of Pharmacy Benefit Managers (PBMs), and support for family caregivers who cut back their hours or leave jobs to care for loved ones. “Having health insurance is very important, but being able to afford medications is another matter,” she said.
Alternatives and Solutions
Casuso explained that Sanitas offers primary care memberships starting at $69 a month without requiring a Social Security number or verifying immigration status. He stressed that these memberships are not insurance and do not cover hospitalization or emergency services, although they provide access to consultations and preventive care.
Panelists discussed other options, including accident or hospitalization coverage, medical discount programs, community clinics and help navigating Medicaid. Not all replace comprehensive insurance. Cabrera warned that emergency treatment without hospital coverage can generate substantial bills, making it essential to understand costs and exclusions before enrolling.
Olaguiber noted that some people 55 and older who need long-term care may qualify for assistance programs. She recommended seeking an eligibility assessment rather than ruling out options based on age or income assumptions.
Bruneman and Cabrera warned against insurance fraud and misleading offers. “Listen to licensed professionals and make sure the information is reliable,” Bruneman advised. Ochoa recommended verifying an agent’s license and training, and requesting written details of any promised benefits.
For official information, panelists pointed to HealthCare.gov for ACA plans, Medicare.gov for Medicare and AARP.org for resources on prescriptions, caregiving and fraud prevention.
Their closing message was that no single plan suits every family. Age, income, doctors and medications all shape the right choice. Reviewing existing policies, comparing benefits and seeking reliable guidance before coverage is lost can help Miami-Dade families avoid unexpected expenses in 2027.
Cambios en los planes de salud 2027:
qué debe saber antes de renovar su cobertura
Por Zuleika Cevallos
“No importa tu trabajo, es imposible ser financieramente independiente si el acceso a la salud no existe para tu familia”, afirmó Felipe Pinzón, presidente de Hispanic Unity of Florida, durante el foro organizado por Doral Family Journal y Miami Dade College.
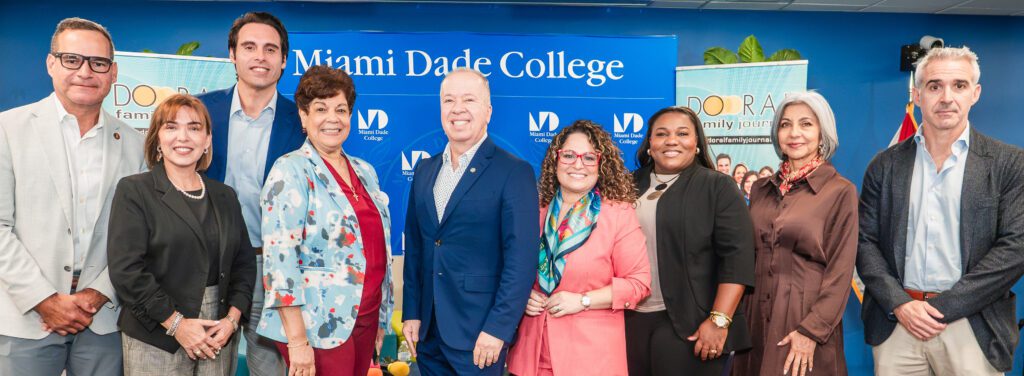
El encuentro reunió a expertos en seguros, proveedores médicos y organizaciones comunitarias para orientar a las familias ante la inscripción para 2027. Participaron Ammer Cabrera (Madrinas Insurance), Lupe Bruneman (Advocate Health Advisors), Yadira Olaguiber (Florida PACE Centers), Sandra Ochoa (Vemax Insurance), Alberto Casuso (Sanitas Medical Center) e Ivonne Fernández (AARP Florida).
Problemas detectados
La reducción de la ayuda federal ampliada para los planes del Affordable Care Act (ACA), conocido como Obamacare, podría encarecer las primas. Algunas familias recibirán menos asistencia y otras podrían perderla, según sus ingresos y elegibilidad.
 Ochoa advirtió que quienes pierdan los créditos fiscales podrían afrontar pagos mensuales mucho mayores. El período de inscripción del ACA comenzó el 1 de noviembre, por lo que recomendó comparar las opciones disponibles y confirmar los plazos correspondientes.
Cabrera destacó otra preocupación de la comunidad hispana: los cambios en los requisitos relacionados con el estatus migratorio. Señaló que los agentes deben orientar a quienes ya no califiquen para ciertos beneficios sobre las alternativas a su alcance.
En Medicare, algunos planes cerrarán, se fusionarán o modificarán sus redes de proveedores. “Este año, Medicare ha sido disruptivo. Nadie puede dejar que su póliza se renueve automáticamente”, advirtió Ochoa. Una persona podría conservar su aseguradora y descubrir en enero que su médico ya no acepta su plan. Por ello, aconsejó verificar médicos, hospitales y medicamentos cubiertos. El período anual para cambiar planes de Medicare termina el 7 de diciembre.
Bruneman alertó sobre el aumento de los costos: el límite anual de gastos de bolsillo por medicamentos cubiertos bajo Medicare Parte D pasará de $2,100 en 2026 a $2,400 en 2027, un incremento aproximado del 14.3%. También recomendó revisar la prima de la Parte B, que muchos beneficiarios pagan mediante descuentos de su cheque del Seguro Social.
La especialista recordó que Ayuda Adicional (Extra Help) es un programa federal que contribuye con los costos de medicamentos de personas con ingresos y recursos limitados. Es distinto de Medicaid y tiene requisitos específicos.
Para Olaguiber, elegir cobertura exige mirar más allá de la prima: “¿Quién es mi doctor?, ¿cuáles son mis especialistas?, ¿qué hospitales están en la red?, ¿qué medicamentos cubre mi plan?”. También pidió considerar el transporte a consultas y la ayuda en casa.
Florida PACE ofrece atención integral a largo plazo para personas desde los 55 años que cumplen requisitos médicos y financieros. Sus servicios pueden incluir atención médica, transporte y actividades sociales para facilitar que los adultos mayores permanezcan en sus comunidades.
Fernández, de AARP Florida, vinculó la salud con la seguridad financiera. Destacó el costo de los medicamentos, incluido el papel de los Administradores de Beneficios de Farmacia (PBM), y la necesidad de apoyo para familiares que reducen su jornada o dejan de trabajar para cuidar a sus seres queridos. “Entrar en un seguro médico es muy importante, pero el acceso a medicamentos a un costo moderado es otra cosa”, señaló.
Alternativas y soluciones
Casuso explicó que Sanitas ofrece membresías de atención primaria desde $69 mensuales, sin exigir número de Seguro Social ni verificar estatus migratorio. Aclaró que no son seguros médicos ni cubren hospitalizaciones o emergencias, aunque permiten acceder a consultas y atención preventiva.
Los panelistas mencionaron otras alternativas: coberturas para accidentes u hospitalización, programas de descuentos médicos, clínicas comunitarias y orientación sobre Medicaid. Sin embargo, no todas sustituyen una póliza integral. Cabrera advirtió que recibir atención de emergencia sin cobertura hospitalaria puede generar facturas elevadas; por eso es necesario conocer costos y exclusiones antes de contratar.
Olaguiber recordó que algunas personas desde los 55 años con necesidades de cuidados prolongados podrían calificar para programas de atención a largo plazo. Recomendó solicitar una evaluación antes de descartar esa posibilidad por edad o ingresos.
Bruneman y Cabrera alertaron sobre el fraude y las ofertas engañosas. “Escuchen a profesionales licenciados y confirmen que la información sea confiable”, aconsejó Bruneman. Ochoa agregó que conviene verificar la licencia y capacitación del agente, así como solicitar por escrito las condiciones de cualquier beneficio ofrecido.
Como fuentes de consulta, los expertos señalaron HealthCare.gov para ACA, Medicare.gov para Medicare y AARP.org para información sobre medicamentos, cuidadores y prevención del fraude.
El mensaje final fue que no existe una solución única para todas las familias. La edad, los ingresos, los médicos y los medicamentos determinan qué cobertura conviene. Revisar la póliza, comparar beneficios y buscar orientación confiable antes de perder la cobertura puede ayudar a las familias de Miami-Dade a evitar gastos inesperados en 2027.